ประกันภัยพิบัติแห่งชาติเริ่มคุ้มครองแล้วตั้งแต่ 1 ตุลาคม 2569 โดยรัฐบาลจัดซื้อประกันภัยให้ที่อยู่อาศัยประมาณ 30 ล้านหลังคาเรือนทั่วประเทศ ครอบคลุมน้ำท่วม พายุ และแผ่นดินไหว วงเงินชดเชยความเสียหายต่อที่อยู่อาศัยสูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน
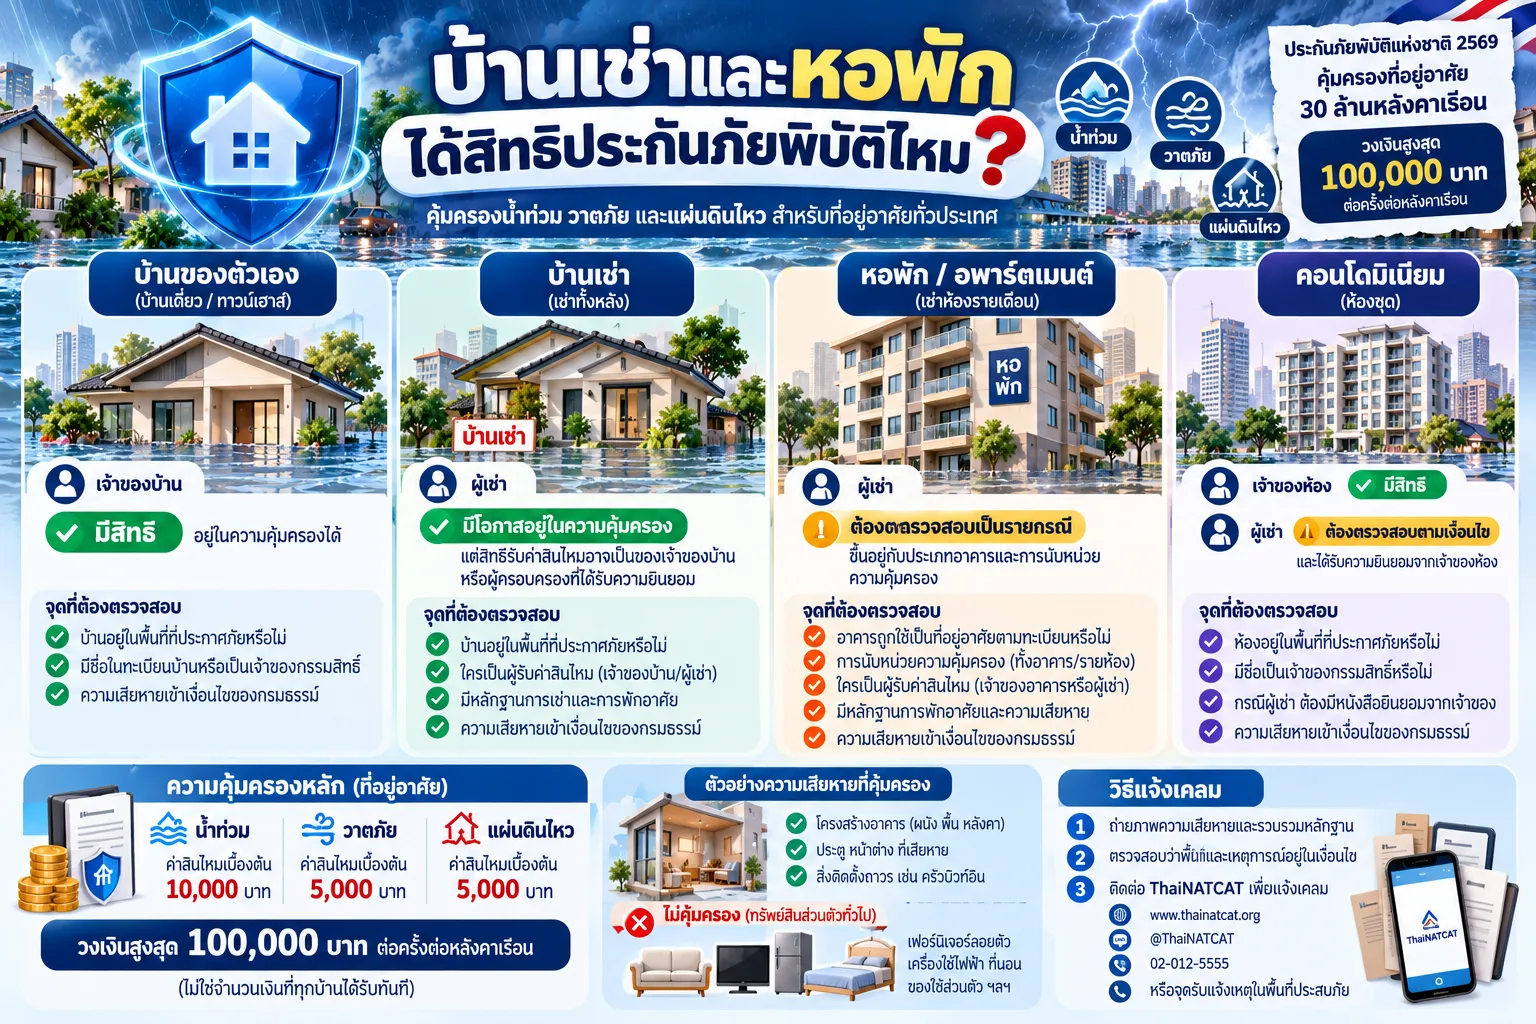
แล้วคนที่ไม่ได้เป็นเจ้าของบ้านล่ะ? บ้านเช่าและที่พักอาศัยบางประเภทมีโอกาสอยู่ในความคุ้มครอง แต่สิทธิรับเงินขึ้นอยู่กับกรรมสิทธิ์ ลักษณะที่พัก และเงื่อนไขกรมธรรม์ โดยเฉพาะหอพักที่มีหลายห้อง ไม่ควรเข้าใจว่าจะได้เงิน 100,000 บาทต่อห้องโดยอัตโนมัติ
บทความนี้สรุปข้อมูลจากรัฐบาล กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) คปภ. และบทวิเคราะห์กฎหมายจากมหาวิทยาลัยพะเยา
อัปเดต 23 ตุลาคม 2569
สรุปใน 1 นาที
- เริ่มคุ้มครอง: 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570
- ภัยที่คุ้มครอง: น้ำท่วม วาตภัย และแผ่นดินไหว
- วงเงินที่อยู่อาศัย: สูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน เมื่อเข้าเงื่อนไข
- บ้านเช่า: อยู่ในข่ายความคุ้มครองได้ แต่ผู้รับค่าสินไหมอาจเป็นเจ้าของกรรมสิทธิ์ หรือผู้ครอบครองที่ได้รับความยินยอมตามเงื่อนไข
- หอพักและอะพาร์ตเมนต์: ต้องตรวจประเภทอาคาร ข้อมูลที่อยู่อาศัย และการนับหน่วยความคุ้มครองเป็นรายกรณี
- ของใช้ในห้อง: เฟอร์นิเจอร์ลอยตัวและเครื่องใช้ไฟฟ้าทั่วไปไม่อยู่ในความคุ้มครองส่วนอาคาร
- ช่องทางเคลม: ThaiNATCAT หรือโทร 02-012-5555
1. ประกันภัยพิบัติ 30 ล้านหลังคาเรือน คุ้มครองอะไรบ้าง?
รัฐบาลอนุมัติจัดซื้อประกันภัยพิบัติแบบกลุ่ม โดยเป็นผู้รับภาระค่าเบี้ยประกัน เพื่อช่วยบรรเทาความเสียหายจากภัยธรรมชาติให้ประชาชนทั่วประเทศ
ความคุ้มครองด้านที่อยู่อาศัยแบ่งเป็น 2 ส่วน ได้แก่ ค่าสินไหมเบื้องต้น เมื่อเข้าเงื่อนไข และ ค่าสินไหมเพิ่มเติมตามความเสียหายจริง ภายในวงเงินรวมที่กำหนด
| ประเภทภัย | ค่าสินไหมเบื้องต้น | วงเงินรวมสูงสุด |
|---|---|---|
| น้ำท่วม | 10,000 บาท | 100,000 บาท |
| วาตภัย | 5,000 บาท | 100,000 บาท |
| แผ่นดินไหว | 5,000 บาท | 100,000 บาท |
ตัวเลข 100,000 บาทเป็น เพดานความคุ้มครอง ไม่ใช่จำนวนเงินที่ทุกบ้านได้รับทันที หากมีความเสียหายเพิ่มเติม บริษัทประกันจะพิจารณาตามหลักฐานและมูลค่าความเสียหายที่เข้าเงื่อนไข โดยนับเงินส่วนแรกอยู่ภายในวงเงินรวมแล้ว
โครงการยังมีกรมธรรม์อุบัติเหตุกลุ่มแยกต่างหาก สำหรับกรณีเสียชีวิตจากอุบัติเหตุอันเนื่องมาจากภัยที่คุ้มครอง วงเงิน 2 ล้านบาทต่อคน ตามคุณสมบัติของกรมธรรม์
เงื่อนไขสำคัญ: ที่อยู่อาศัยต้องอยู่ในพื้นที่และเหตุการณ์ภัยที่มีการประกาศตามหลักเกณฑ์ ไม่ใช่เพียงฝนตกหนักหรือมีน้ำขังแล้วจะเคลมได้ทุกกรณี โดยการประกาศภัยก่อนวันที่กรมธรรม์เริ่มมีผลอาจไม่อยู่ในความคุ้มครอง แม้ความเสียหายจะเกิดขึ้นภายหลัง
แหล่งข้อมูล: กรมประชาสัมพันธ์ — มติ ครม. 15 กันยายน 2569 และ Thai PBS Policy Watch — เงื่อนไขประกันภัยพิบัติ
2. บ้านเช่า หอพัก และอะพาร์ตเมนต์ คุ้มครองหรือไม่?
บ้านเช่าไม่ได้ถูกตัดสิทธิออกทั้งหมดเพียงเพราะเป็นบ้านเช่า
คลินิกกฎหมาย คณะนิติศาสตร์ มหาวิทยาลัยพะเยา อธิบายว่า กรมธรรม์ส่วนที่อยู่อาศัยสามารถครอบคลุมบ้านเช่าได้ หากเป็นที่พักอาศัยที่เข้าเงื่อนไข อย่างไรก็ตาม การเป็นผู้พักอาศัยไม่ได้แปลว่าผู้เช่าจะเป็นผู้รับค่าสินไหมความเสียหายของตัวบ้านเองทันที
ในส่วนของผู้รับเงิน คณะนิติศาสตร์ระบุว่าเป็น เจ้าของกรรมสิทธิ์ หรือผู้ครอบครองที่ได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ ตามข้อกำหนดของกรมธรรม์
สำหรับหอพักและอะพาร์ตเมนต์ ประเด็นที่ต้องตรวจเพิ่มคือ อาคารถูกบันทึกในระบบทะเบียนราษฎรและฐานข้อมูลโครงการอย่างไร มีการใช้เป็นที่อยู่อาศัยจริงหรือไม่ และส่วนใดของอาคารเป็นทรัพย์สินที่เข้าเงื่อนไข
ตัวอย่างสถานการณ์ที่ควรแยกให้ออก:
| กรณี | สิ่งที่ต้องตรวจสอบ |
|---|---|
| เช่าบ้านทั้งหลัง | บ้านอยู่ในข่ายความคุ้มครองหรือไม่ และใครมีสิทธิรับค่าสินไหม |
| เช่าห้องในหอพัก | ลักษณะและทะเบียนของอาคาร การนับหน่วยความคุ้มครอง และผู้มีสิทธิเรียกร้อง |
| ห้องชุดคอนโด | เลขที่ห้องและสถานะการอยู่อาศัยจริง รวมถึงเงื่อนไขน้ำท่วมของห้องชั้นสูง |
| ที่พักไม่มีเลขที่บ้าน | มีการสำรวจหรือรับรองว่าเป็นที่พักอาศัยประจำโดยหน่วยงานที่เกี่ยวข้องหรือไม่ |
มีตัวอย่างจาก เทศบาลตำบลลาดบัวหลวง จังหวัดพระนครศรีอยุธยา ที่เคยประชาสัมพันธ์ให้ผู้พักอาศัยในห้องเช่า หอพัก และอะพาร์ตเมนต์เข้าร่วมสำรวจครัวเรือนสำหรับโครงการนี้ด้วย อย่างไรก็ตาม นี่เป็นการดำเนินงานในพื้นที่ดังกล่าว ไม่ใช่หลักฐานว่าหอพักทุกแห่งทั่วประเทศได้รับความคุ้มครองแยกเป็นรายห้องแล้ว
ข้อสรุปสำหรับเจ้าของหอพัก: อย่าเพิ่งนำจำนวนห้องไปคูณ 100,000 บาทเพื่อประเมินเงินที่จะได้รับ เพราะยังต้องตรวจการนับหน่วยที่เอาประกันภัยและเงื่อนไขอาคารกับผู้ดำเนินโครงการก่อน
แหล่งข้อมูล: มหาวิทยาลัยพะเยา — วิเคราะห์สิทธิบ้านเช่าและกรมธรรม์ประกันภัยพิบัติ, กรมประชาสัมพันธ์ — หลักเกณฑ์ผู้เอาประกันภัย และ เทศบาลตำบลลาดบัวหลวง — ประกาศสำรวจผู้พักอาศัยห้องเช่า
3. น้ำท่วมห้องเช่า ของเสียหายอะไรเคลมได้บ้าง?
สิ่งที่ต้องแยกคือ ความเสียหายต่อตัวที่อยู่อาศัย กับ ทรัพย์สินส่วนตัวของผู้เช่า
จากคำชี้แจงของ คปภ. และสมาคมประกันวินาศภัยไทย กรมธรรม์ส่วนที่อยู่อาศัยเน้นคุ้มครองโครงสร้างและสิ่งติดตั้งถาวร เช่น ผนัง พื้น หลังคา และเฟอร์นิเจอร์บิวต์อินที่เข้าข่ายตามเงื่อนไข
ส่วนทรัพย์สินที่เคลื่อนย้ายได้ เช่น ที่นอน เฟอร์นิเจอร์ลอยตัว โทรทัศน์ และตู้เย็น ไม่อยู่ในความคุ้มครองส่วนนี้
ตัวอย่าง: หากน้ำท่วมบ้านเช่าจนผนังและตู้บิวต์อินเสียหาย ความเสียหายดังกล่าวอาจอยู่ในขอบเขตที่พิจารณาเคลมได้ แต่หากโทรทัศน์และที่นอนของผู้เช่าเสียหายด้วย ก็ไม่ควรเข้าใจว่าจะได้รับเงินชดเชยจากกรมธรรม์ที่อยู่อาศัยฉบับนี้ทั้งหมด
กรณีห้องชั้นบนที่น้ำไม่ได้ท่วมถึง แต่ถูกน้ำล้อมอาคารจนใช้ชีวิตตามปกติไม่ได้ ก็มีหลักเกณฑ์พิจารณาแยกต่างหาก โดยมีเงื่อนไขเรื่องการถูกน้ำล้อมต่อเนื่องเกิน 7 วัน จึงต้องตรวจรายละเอียดก่อนยื่นเคลม
แหล่งข้อมูล: Thai PBS — คปภ. ชี้แจงความคุ้มครอง และ มหาวิทยาลัยพะเยา — ข้อจำกัดของกรมธรรม์
4. หากหอพักหรือบ้านเช่าได้รับความเสียหาย ต้องทำอย่างไร?
รัฐบาลประชาสัมพันธ์ช่องทางแจ้งเคลมผ่านระบบ ThaiNATCAT โดยผู้ประสบภัยหรือผู้ที่ได้รับมอบหมายสามารถติดต่อเพื่อดำเนินการตามเงื่อนไขของโครงการได้
สิ่งที่ควรเตรียมก่อนติดต่อ
- ภาพถ่ายความเสียหายของอาคารและพื้นที่ที่ได้รับผลกระทบ
- ข้อมูลที่ตั้งที่พักอาศัยและหลักฐานเกี่ยวกับสิทธิในทรัพย์สิน
- เอกสารแสดงการครอบครองหรือหนังสือยินยอมจากเจ้าของ หากเป็นกรณีผู้เช่าที่เกี่ยวข้องกับการรับค่าสินไหม
- ข้อมูลบัญชีพร้อมเพย์สำหรับรับเงิน และหลักฐานเพิ่มเติมตามที่ผู้รับประกันภัยร้องขอ
ช่องทางที่รัฐบาลแจ้งไว้ ได้แก่
- เว็บไซต์ www.thainatcat.org
- LINE: @ThaiNATCAT
- ศูนย์บริการลูกค้า 02-012-5555
- จุดรับแจ้งเหตุในพื้นที่ประสบภัย
สำหรับเจ้าของหอพักที่มีหลายห้อง ควรรวบรวมข้อมูลความเสียหายและตรวจสอบการนับหน่วยความคุ้มครองกับผู้ดำเนินโครงการก่อนยื่นคำขอ ส่วนผู้เช่าควรแจ้งเจ้าของอาคารและเก็บหลักฐานการพักอาศัยไว้ประกอบการตรวจสอบสิทธิ
ตามแนวทางโครงการ การจ่ายค่าสินไหมเบื้องต้นมีกรอบดำเนินการภายใน 15 วันหลังได้รับข้อมูลและเอกสารครบถ้วนตามเงื่อนไข ไม่ใช่รับรองว่าทุกคนจะได้เงินภายใน 15 วันนับจากวันเกิดภัย
แหล่งข้อมูล: รัฐบาลไทย — ช่องทางและหลักฐานแจ้งเคลม
สรุป: ประกันภัยพิบัติครอบคลุมบ้านเช่าได้ แต่ต้องตรวจสิทธิให้ชัด
ประกันภัยพิบัติแห่งชาติปี 2569 เป็นมาตรการที่เริ่มมีผลแล้ว ไม่ใช่เพียงข้อเสนอในอนาคต โดยรัฐจัดซื้อความคุ้มครองสำหรับที่อยู่อาศัยที่เข้าเงื่อนไขจากน้ำท่วม วาตภัย และแผ่นดินไหว
บ้านเช่าอยู่ในข่ายความคุ้มครองได้ แต่สิทธิรับเงินความเสียหายของอาคารไม่ได้เป็นของผู้เช่าโดยอัตโนมัติ ส่วนหอพักและอะพาร์ตเมนต์ต้องตรวจลักษณะอาคาร ทะเบียนที่อยู่อาศัย และผู้มีสิทธิเรียกร้องก่อน จึงไม่ควรสรุปว่าทุกห้องจะได้รับวงเงิน 100,000 บาท
สิ่งสำคัญที่สุดสำหรับทั้งเจ้าของหอพักและผู้เช่าคือ ตรวจว่าที่พักเข้าเกณฑ์หรือไม่ และความเสียหายประเภทใดได้รับความคุ้มครอง ก่อนคาดหวังจำนวนเงินชดเชย
แหล่งอ้างอิงหลัก
- กรมประชาสัมพันธ์ — มติ ครม. ประกันภัยพิบัติแห่งชาติ 15 กันยายน 2569
- รัฐบาลไทย — ประกาศเริ่มความคุ้มครองและช่องทางเคลม 1 ตุลาคม 2569
- กรมป้องกันและบรรเทาสาธารณภัย — รายละเอียดผู้เอาประกันภัยและความคุ้มครอง
- มหาวิทยาลัยพะเยา — วิเคราะห์กรมธรรม์และกรณีบ้านเช่า
- Thai PBS Policy Watch — หลักเกณฑ์และเงื่อนไขความคุ้มครอง
- เทศบาลตำบลลาดบัวหลวง — การสำรวจผู้พักอาศัยห้องเช่าและหอพัก
หมายเหตุ: บทความนี้ให้ข้อมูลทั่วไปจากเอกสารและคำชี้แจงที่ตรวจสอบได้ถึงวันที่ 23 ตุลาคม 2569 การพิจารณาสิทธิและจำนวนเงินชดเชยจริงเป็นไปตามกรมธรรม์ การรับรองข้อมูลที่อยู่อาศัย และผลตรวจสอบของผู้รับประกันภัยในแต่ละกรณี